 ENGLISH
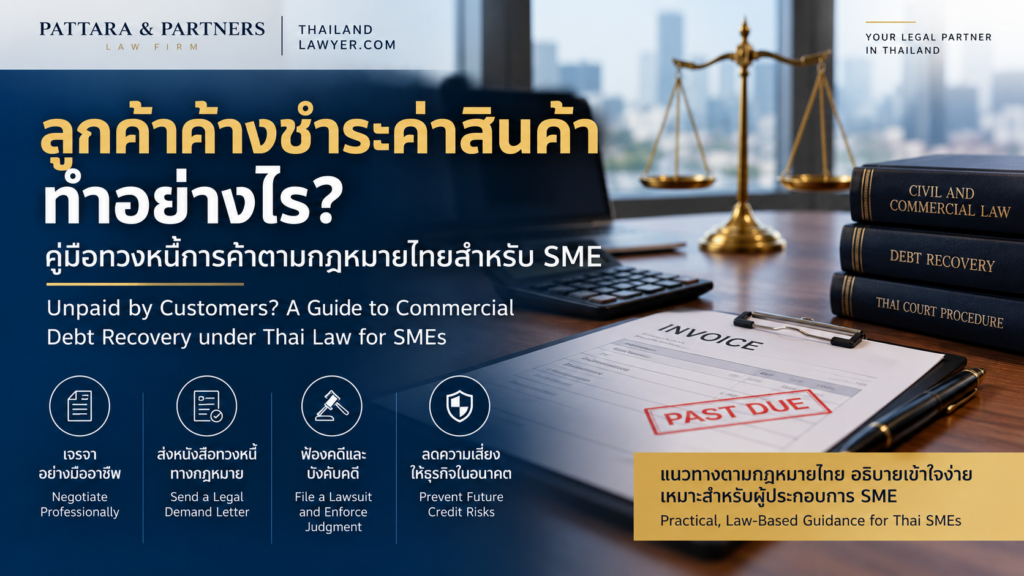
คำตอบสั้น: เมื่อลูกค้าค้างชำระค่าสินค้าหรือค่าบริการ ให้รวบรวมหลักฐานหนี้ ตรวจว่าลูกค้าผิดนัดแล้วหรือยัง ส่งหนังสือทวงถามเป็นลายลักษณ์อักษร คำนวณดอกเบี้ยผิดนัด และตรวจอายุความทันที เพราะหนี้การค้าบางประเภทมีอายุความเพียง 2 ปี หากเจรจาไม่สำเร็จจึงพิจารณาฟ้องคดีแพ่งและบังคับคดีตามคำพิพากษา
บทความนี้อธิบายหลักกฎหมายทั่วไปตามประมวลกฎหมายแพ่งและพาณิชย์ (ป.พ.พ.) สำหรับหนี้ที่เกิดจากการขายสินค้าหรือให้บริการระหว่างธุรกิจ ไม่ใช่คำปรึกษาสำหรับข้อเท็จจริงเฉพาะราย
หนี้การค้าคืออะไร และทำไมต้องรีบจัดการ
หนี้การค้า คือ เงินที่ลูกค้าต้องชำระให้ผู้ขายหรือผู้ให้บริการ เช่น ค่าสินค้าที่ส่งมอบแล้ว ค่าจ้างทำของ หรือค่าบริการที่ทำเสร็จแล้วแต่ให้เครดิตเทอม ปัญหาที่ SME พบบ่อยคือรอนานเกินไปจนหลักฐานกระจัดกระจาย ลูกค้าปิดกิจการ หรือหนี้ขาดอายุความ
ขั้นตอนที่ 1: รวบรวมหลักฐานว่ามีหนี้อยู่จริง
ศาลจะพิจารณาว่ามีการตกลงซื้อขายหรือจ้างงาน มีการส่งมอบหรือทำงานแล้ว และยอดหนี้ถูกต้อง หลักฐานที่ควรเก็บให้ครบ ได้แก่
- ใบเสนอราคา ใบสั่งซื้อ (PO) หรือสัญญา
- ใบส่งของที่มีลายมือชื่อผู้รับ และใบแจ้งหนี้/ใบกำกับภาษี
- อีเมล ข้อความ LINE หรือหนังสือที่ลูกค้ายอมรับยอดหรือขอผัดผ่อน
- รายการเดินบัญชีที่แสดงการชำระบางส่วน
เอกสารที่ลูกค้ายอมรับยอดหนี้หรือการชำระบางส่วนมีผลต่ออายุความด้วย (ดูขั้นตอนที่ 5)
ขั้นตอนที่ 2: ตรวจว่าลูกค้า “ผิดนัด” แล้วหรือยัง
ตาม ป.พ.พ. มาตรา 204 ถ้าหนี้ถึงกำหนดแล้วและเจ้าหนี้เตือนแล้ว ลูกหนี้ยังไม่ชำระ ลูกหนี้ตกเป็นผู้ผิดนัด แต่ถ้ากำหนดวันชำระไว้ตามวันแห่งปฏิทิน ลูกหนี้ผิดนัดทันทีเมื่อไม่ชำระตามกำหนดโดยไม่ต้องเตือน
ในทางปฏิบัติ แม้ใบแจ้งหนี้จะระบุวันครบกำหนดชัดเจน การส่งหนังสือทวงถามก็ยังมีประโยชน์ เพราะช่วยกำหนดวันผิดนัดให้ชัดและเป็นหลักฐานในคดี
ขั้นตอนที่ 3: ส่งหนังสือทวงถามอย่างถูกวิธี
หนังสือทวงถามควรระบุยอดหนี้ เอกสารอ้างอิง กำหนดเวลาชำระที่สมเหตุสมผล ช่องทางชำระ และผลหากไม่ชำระ ส่งด้วยวิธีที่พิสูจน์การรับได้ เช่น ไปรษณีย์ลงทะเบียนตอบรับ (รายละเอียดอยู่ในบทความ “หนังสือทวงถามหนี้ลูกค้า”)
หากลูกค้าเป็นบุคคลธรรมดา การทวงหนี้ที่เกิดจากการค้าปกติอาจอยู่ภายใต้พระราชบัญญัติการทวงถามหนี้ พ.ศ. 2558 ซึ่งนิยามลูกหนี้ว่าเป็นบุคคลธรรมดา จึงควรทวงอย่างสุภาพ ไม่ข่มขู่ ไม่ประจาน และไม่เปิดเผยหนี้แก่บุคคลอื่น
ขั้นตอนที่ 4: คิดดอกเบี้ยผิดนัดให้ถูกต้อง
หนี้เงินคิดดอกเบี้ยระหว่างผิดนัดได้ในอัตราตาม ป.พ.พ. มาตรา 7 บวกอีกร้อยละ 2 ต่อปี และห้ามคิดดอกเบี้ยซ้อนดอกเบี้ยในระหว่างผิดนัด อัตราดอกเบี้ยตามมาตรา 7 ดังกล่าวคือร้อยละ 3 ต่อปี ดังนั้น อัตราดอกเบี้ยผิดนัดคือร้อยละ 5 ต่อปี เว้นแต่มีเหตุอื่นที่ชอบด้วยกฎหมายให้เรียกได้สูงกว่า
ขั้นตอนที่ 5: ตรวจอายุความทันที — 2 ปี หรือ 5 ปี
ป.พ.พ. มาตรา 193/34 (1) กำหนดอายุความ 2 ปีสำหรับผู้ประกอบการค้าที่เรียกค่าของที่ส่งมอบหรือค่าการงานที่ทำ เว้นแต่เป็นการทำเพื่อกิจการของฝ่ายลูกหนี้เอง กรณียกเว้นดังกล่าวมีอายุความ 5 ปีตามมาตรา 193/33 (5)
แนวคำพิพากษาฎีกาพิจารณาว่าลูกหนี้นำสินค้าไปใช้เองหรือนำไปใช้ประกอบธุรกิจต่อ เช่น ฎีกาที่ 1956/2543 วินิจฉัยว่าลูกหนี้ซื้อแผ่นพลาสติกไปใช้ประกอบการค้า สิทธิเรียกร้องจึงมีอายุความ 5 ปี
อายุความสะดุดหยุดลงได้ เช่น ลูกหนี้ทำหนังสือรับสภาพหนี้ ชำระหนี้บางส่วน หรือเจ้าหนี้ฟ้องคดี อ่านรายละเอียดในบทความ “อายุความค่าสินค้าและค่าบริการ” อ่านรายละเอียดในบทความ “อายุความค่าสินค้าและค่าบริการ”
ขั้นตอนที่ 6: เจรจาและทำข้อตกลงผ่อนชำระเป็นหนังสือ
ถ้าลูกค้ามีปัญหาสภาพคล่องแต่ยังต้องการทำธุรกิจต่อ การทำบันทึกรับสภาพหนี้และตารางผ่อนชำระที่ลงนามโดยผู้มีอำนาจของลูกค้ามักดีกว่าการฟ้องทันที เพราะได้หลักฐานยอดหนี้ที่ชัดเจนและอาจมีผลต่ออายุความ ควรระบุผลหากผิดนัดงวดใดงวดหนึ่งให้ชัดเจน
ขั้นตอนที่ 7: ฟ้องคดีแพ่งและบังคับคดี
หากเจรจาไม่สำเร็จ เจ้าหนี้ฟ้องเรียกหนี้ ดอกเบี้ย และค่าเสียหายต่อศาลที่มีเขตอำนาจได้ ศาลและวิธีพิจารณาที่ใช้ขึ้นกับทุนทรัพย์และข้อเท็จจริงของคดี เมื่อศาลพิพากษาแล้วลูกหนี้ยังไม่ชำระ จึงเข้าสู่การบังคับคดี เช่น ยึดหรืออายัดทรัพย์สิน
ควรตรวจก่อนฟ้องว่าลูกหนี้มีทรัพย์สินหรือรายได้ให้บังคับได้หรือไม่ เพราะคำพิพากษาที่บังคับไม่ได้ไม่ช่วยให้ได้เงินคืน
ตัวอย่างสมมติ
บริษัท ก. ขายวัสดุก่อสร้างให้ห้างหุ้นส่วน ข. ซึ่งเป็นผู้รับเหมา โดยให้เครดิต 60 วัน ห้าง ข. นำวัสดุไปใช้ในงานรับเหมาของตน หากพิจารณาตามแนวฎีกาข้างต้น หนี้นี้มีแนวโน้มเข้าข้อยกเว้นและมีอายุความ 5 ปี แต่ถ้าบริษัท ก. ขายเครื่องปรับอากาศให้บุคคลธรรมดาติดตั้งในบ้าน หนี้ค่าสินค้าอาจมีอายุความเพียง 2 ปี ผลจริงขึ้นกับข้อเท็จจริงของแต่ละคดี
ข้อผิดพลาดที่พบบ่อย
- รอให้ลูกค้า “จ่ายเมื่อพร้อม” โดยไม่มีหนังสือยอมรับยอดหนี้ จนหนี้ขาดอายุความ
- ไม่มีใบส่งของที่ลูกค้าลงนามรับ
- คิดดอกเบี้ยสูงเกินกฎหมายหรือคิดดอกเบี้ยทบต้นระหว่างผิดนัด
- ทวงหนี้ด้วยการประจานทางโซเชียลมีเดีย ซึ่งอาจเกิดความรับผิดทั้งทางแพ่งและอาญา
- ฟ้องโดยไม่ตรวจทรัพย์สินของลูกหนี้ก่อน
คำถามที่พบบ่อย (FAQ)
ลูกค้าไม่จ่ายค่าสินค้า แจ้งความได้หรือไม่? โดยทั่วไปการไม่ชำระหนี้เป็นเรื่องทางแพ่ง การดำเนินคดีอาญาต้องมีองค์ประกอบความผิดเฉพาะ เช่น การหลอกลวงตั้งแต่ต้น ควรปรึกษาทนายก่อน
ต้องส่งหนังสือทวงถามก่อนฟ้องเสมอหรือไม่? ไม่เสมอไป ถ้ากำหนดวันชำระตามปฏิทินไว้ ลูกหนี้ผิดนัดได้โดยไม่ต้องเตือน แต่การส่งหนังสือทวงถามช่วยด้านหลักฐานและการเจรจา
ดอกเบี้ยผิดนัดคิดได้เท่าไร? โดยทั่วไปร้อยละ 5 ต่อปี (อัตรามาตรา 7 บวก 2) เว้นแต่มีเหตุอื่นที่ชอบด้วยกฎหมายให้เรียกสูงกว่า ต้องตรวจอัตราปัจจุบันก่อนคำนวณ
ลูกค้ายอมจ่ายบางส่วน มีผลอย่างไร? การชำระบางส่วนเป็นเหตุหนึ่งที่ทำให้อายุความสะดุดหยุดลง จึงควรเก็บหลักฐานการชำระทุกครั้ง
สรุป
การทวงหนี้การค้าที่ได้ผลเริ่มจากหลักฐานที่ครบ หนังสือทวงถามที่ชัดเจน และการตรวจอายุความตั้งแต่วันแรกที่ลูกค้าเริ่มค้าง SME ที่จัดการเร็วมีโอกาสเจรจาสำเร็จสูงกว่าการรอจนต้องฟ้อง
ปรึกษาเรื่องหนี้การค้า
หากลูกค้าค้างชำระและต้องการประเมินหลักฐาน อายุความ หรือทางเลือกในการเรียกหนี้
- โทรศัพท์: 099 249 5989
- LINE Official: @patt
- WhatsApp: +66 99 249 5989
- อีเมล: info@thailandlawyer.com
ต้องการคำตอบรวดเร็ว?
ท่านสามารถกดติดต่อผ่าน LINE หรือ WhatsApp ด้านล่างนี้ได้ทันที
 About the Author


